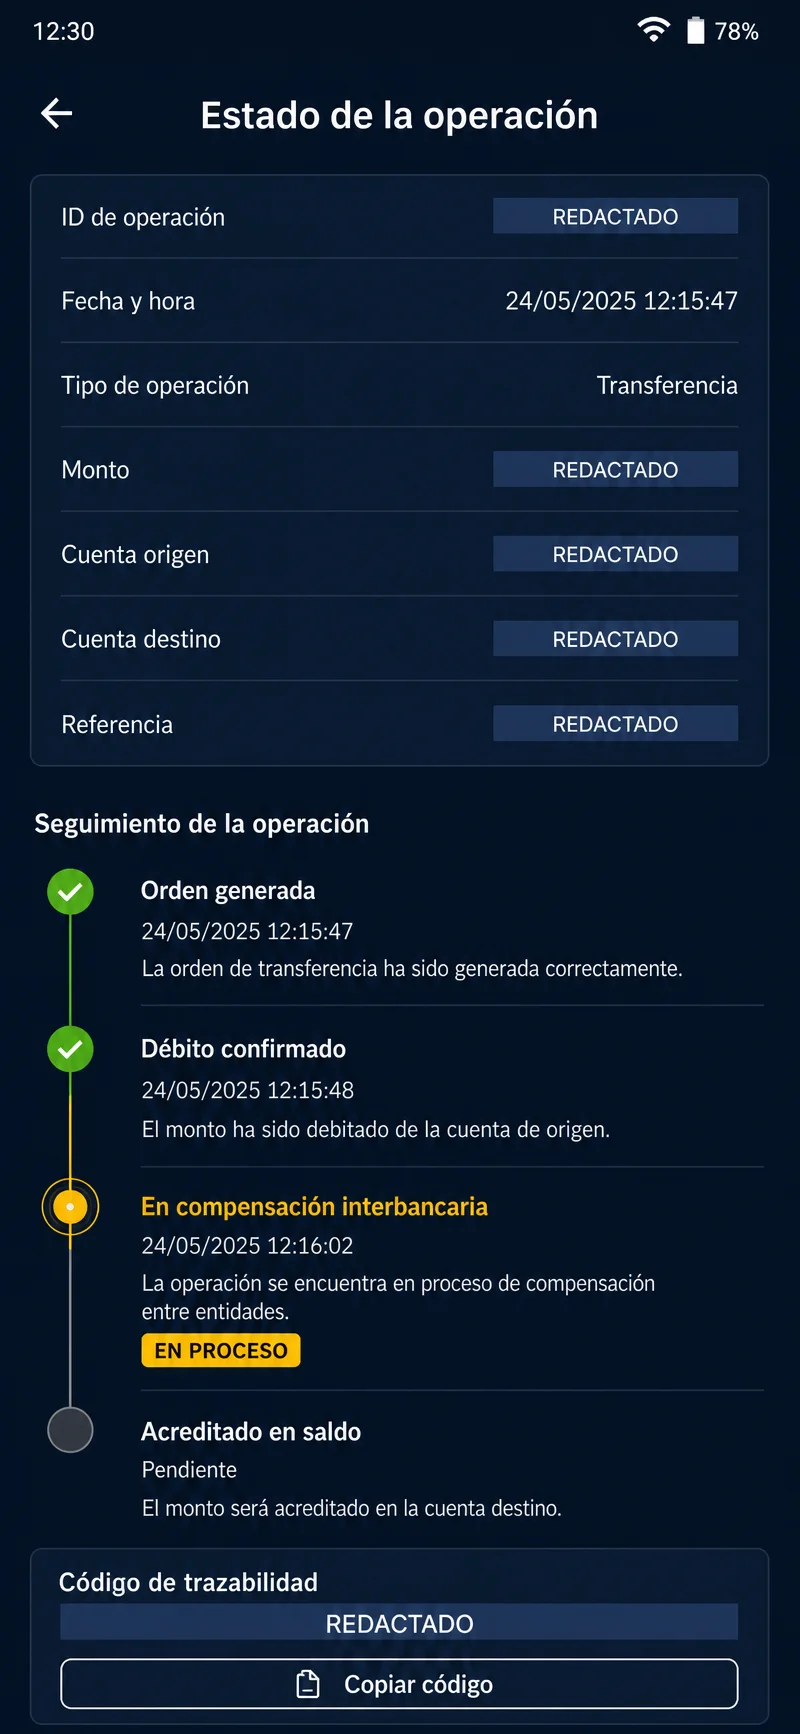
La transferencia salió de tu cuenta, el saldo no aparece, y llevás veinte minutos escribiéndole a todo el mundo. Respirá. En la enorme mayoría de los casos el dinero no se perdió: está en una etapa intermedia y vos no la estás viendo. Te enseño a diagnosticar dónde está antes de reclamar mal.
Las cuatro etapas que atraviesa tu plata
Esto es lo que nadie te explica y lo que explica el 90% de los casos.
Etapa 1: orden generada. Vos confirmaste en tu app. Tu banco recibió la instrucción.
Etapa 2: débito confirmado. El dinero salió de tu cuenta. Fijate bien: que haya salido de tu cuenta no significa que haya llegado a ninguna parte. Esta confusión es el origen de la mayoría de los reclamos.
Etapa 3: compensación interbancaria. Si el destino está en otro banco, la operación entra en la cámara de compensación. Acá es donde el dinero "desaparece" a la vista de todos: ya no está en tu cuenta y todavía no está en la de destino. Esta etapa tiene horarios, ventanas y días hábiles.
Etapa 4: acreditación. El banco de destino recibe y acredita, y recién ahí el saldo aparece.
Si tu operación está en la etapa 3, no hay nada roto. Hay que esperar.
Dónde se traba, en orden de frecuencia
Fuera de ventana de compensación. Transferiste un viernes a las 18:30. Las cámaras tienen horarios de corte y después del último ciclo la operación queda para el siguiente día hábil.
Fin de semana o feriado. Un sábado por la mañana en Carnaval puede significar dos o tres días de espera. El QR y las billeteras móviles suelen ser inmediatos, pero la compensación interbancaria clásica no.
Fin de mes. Los picos de volumen alargan los tiempos de proceso.
Glosa o referencia mal copiada. Si el sistema de destino identifica tu depósito por una referencia y vos pusiste un carácter de más, de menos, o le agregaste un espacio, la conciliación automática falla y la operación queda en revisión manual.
Monto distinto al de la orden. Transferiste 351 en vez de 350. La conciliación automática no lo toma.
Cuenta de tercero. Transferiste desde una cuenta que no está a tu nombre. Esto genera revisión manual por titularidad y es la causa más lenta de todas.
El código de trazabilidad
Es el identificador único de tu transferencia dentro del sistema de pagos. Sin él, nadie puede rastrear nada; con él, cualquiera puede.
Dónde encontrarlo: en el comprobante de la operación dentro de tu app bancaria. Según la entidad aparece como "número de operación", "código de transacción", "referencia" o "número de comprobante". Si tu app te deja descargar el comprobante en PDF, ahí siempre está.
Guardalo siempre. Es la diferencia entre un reclamo de diez minutos y uno de diez días.
El diagnóstico en 4 pasos
Antes de escribirle a nadie, contestate estas cuatro preguntas:
1. ¿Se debitó realmente de tu cuenta?
Abrí el movimiento de tu cuenta, no la pantalla de confirmación de la app. Si no se debitó, la operación no salió y no hay nada que reclamar a destino: el problema está en tu banco.
2. ¿Tenés el código de trazabilidad?
Si no lo tenés, andá a buscarlo ahora. Cualquier reclamo sin código va a terminar con alguien pidiéndote el código.
3. ¿El monto y la referencia coinciden exactamente con lo que se te indicó?
Comparalos carácter por carácter. Si alguno no coincide, ya sabés por qué está trabado y podés decirlo en el reclamo, lo que acelera todo.
4. ¿Transferiste desde una cuenta a tu nombre?
Si la respuesta es no, ese es el problema. Anticipalo en el reclamo.
Con esas cuatro respuestas ya sabés si tenés que esperar, reclamar al banco o reclamar a destino.
A quién reclamar y cuándo
Al banco si el débito no aparece, si el débito aparece pero pasaron varios días hábiles sin acreditación, o si sospechás que la operación quedó atrapada en compensación. Pedí el estado de la operación por su código.
A destino si el débito está confirmado, pasó la ventana de compensación normal, y el problema es de conciliación: referencia, monto o titularidad.
A nadie todavía si transferiste hace dos horas un domingo. Esperá al siguiente día hábil.
Qué decir exactamente en el reclamo
La diferencia entre un reclamo que se resuelve en una hora y uno que da vueltas una semana es la información que aportás. Mandá esto, en este formato, en un solo mensaje:
- Fecha y hora exacta de la operación.
- Monto exacto, con decimales.
- Banco o billetera de origen.
- Código de trazabilidad.
- Referencia o glosa que usaste, copiada tal cual.
- Captura del comprobante donde se vea el código.
- Confirmación de que la cuenta de origen está a tu nombre.
Con esos siete datos cualquiera puede rastrear tu operación. Sin ellos, el mejor soporte del mundo solo puede pedirte los siete datos.
Los tres errores que causan la mayoría de los casos
- Copiar mal la referencia. Copiá y pegá, no transcribas.
- Redondear el monto. Transferí el número exacto.
- Usar la cuenta de otra persona. Es la causa de las demoras más largas y la más fácil de evitar.
Si evitás esos tres, la mayoría de los problemas de acreditación no te van a pasar nunca.
¿Deseas operar con respaldo oficial y en Bolivianos (BOB)?
Accede a la red de recargas y retiros por QR Simple o postula para ganar comisiones del 8% como agente oficial de MobCash en Bolivia.
Carlos Mendoza
Especialista en pasarelas de recaudo digital, inclusión financiera y redes de agentes en Bolivia. Asesora a cajeros autorizados y jugadores en el uso eficiente de QR Simple, billeteras electrónicas y cumplimiento normativo.