La conversación siempre llega tarde. Alguien empezó ayudando a tres conocidos, cobró una comisión chica, y dieciocho meses después mueve un volumen serio con veinte clientes fijos y sigue pensando que es un favor entre amigos. Fiscalmente dejó de serlo hace mucho. Escribo esto para que vos tengas la conversación antes y no después.
La línea que separa las dos situaciones
No es el monto. Es la habitualidad y el ánimo de lucro.
No sos actividad económica si apostás con tu propia plata, de forma irregular, sin cobrarle a nadie. Estás disponiendo de tu patrimonio.
Sos actividad económica si cobrás una comisión por prestar un servicio, si lo hacés de manera repetida y organizada, y si de eso obtenés un margen. No importa que sean montos chicos. No importa que sea "solo para conocidos". No importa que no tengas local.
Un agente cobra comisión por acreditar y por procesar retiros. Eso es prestación de servicios con habitualidad y ánimo de lucro. En el marco de la Ley 843 y del régimen tributario boliviano, eso implica inscripción ante el Servicio de Impuestos Nacionales y obtención del NIT.
No hay zona gris acá. La zona gris es la de la persona que juega, no la del que le cobra a otros.
Por qué el Régimen Simplificado probablemente no te sirve
Es la primera pregunta que hace todo el mundo y casi siempre la respuesta es no.
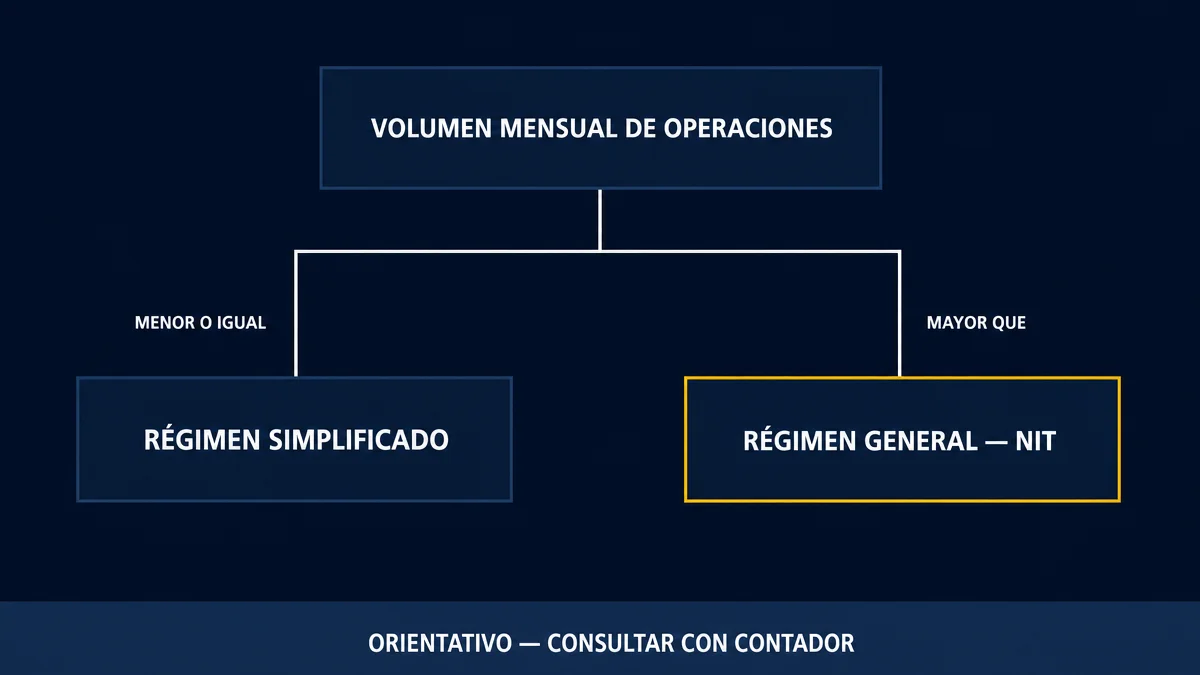
El Régimen Tributario Simplificado fue diseñado para comerciantes minoristas, vivanderos y artesanos: gente que vende bienes al consumidor final, con topes de capital y de precio unitario. Es un régimen de comercio de bienes, no de servicios financieros ni de intermediación.
Un agente no vende bienes. Presta un servicio de intermediación de pagos. Encuadrarlo en Simplificado es forzar la figura, y forzar la figura es exactamente lo que después se convierte en un ajuste con multas e intereses.
Lo más probable es que tu encuadre sea Régimen General, con la obligación de facturar y las declaraciones correspondientes. Pero acá me freno: tu encuadre concreto depende de si tenés otra actividad, de si trabajás en relación de dependencia, de tu volumen y de tu estructura. Esto lo define un contador en una consulta, no un artículo.
El RC-IVA, para que no lo confundas
El Régimen Complementario al IVA alcanza ingresos de personas naturales que no están cubiertos por otros regímenes, y tiene el mecanismo de compensación con facturas que todo boliviano conoce del recibo de sueldo.
No es lo mismo que estar inscripto como actividad económica. Si tenés NIT por tu actividad de agente, tu situación es otra. Si sos dependiente y además hacés esto, tenés dos frentes. Otra razón más para sentarte con alguien una hora.
Por qué el NIT te protege más de lo que te cuesta
Este es el argumento que a mí me convenció y que casi nadie usa.
La gente evalúa el NIT como un costo: impuestos, declaraciones, contador. Y sí, es un costo. Pero mirá lo que comprás con él:
Comprás una explicación. El día que tu banco te pregunte por qué entran depósitos de treinta personas distintas a tu cuenta, la respuesta "tengo una actividad económica registrada, este es mi NIT, este es mi registro de operaciones" cierra la conversación. Sin NIT, esa misma pregunta abre un expediente.
Comprás una cuenta. Podés abrir una cuenta a nombre de la actividad y separarla de la personal, que es la medida individual que más reduce el riesgo de bloqueo.
Comprás continuidad. Si mañana la reforma del juego 2026 se aprueba y aparece un régimen de licencias online con operadores formalizados, el agente registrado sigue trabajando y el informal queda afuera.
Comprás dormir. Esto no cotiza en ninguna planilla y es lo que más vale.
El costo del NIT es previsible. El costo de una cuenta congelada, no.
Los tres documentos que llevo siempre
1. El registro de operaciones. Cinco columnas, contemporáneo a cada operación: fecha y hora, monto, contraparte con nombre y cédula, código de trazabilidad, concepto. Planilla o cuaderno, da igual. Lo que no da igual es que sea del día, no reconstruido.
2. La conciliación mensual. Una hoja por mes que cruza el registro con los movimientos bancarios reales. Si no cierra, lo detectás en treinta días y no en dos años.
3. El respaldo de la relación comercial. Cualquier documento que acredite bajo qué figura operás y con quién. Es lo primero que te van a pedir y lo último que la gente guarda.
Con esos tres papeles, la reunión con un contador que hoy te parece incómoda dura una hora. Sin ellos, dura meses.
Un consejo práctico sobre el contador
Buscá uno que haya trabajado con comercio de alta rotación o con casas de cambio. No necesitás un especialista en juego, porque prácticamente no existen en Bolivia. Necesitás a alguien que entienda un negocio con muchas operaciones chicas y trazabilidad exigida. Ese perfil sí abunda.
Y llevale el registro de los últimos tres meses a la primera reunión. Vas a resolver en una sesión lo que sin datos toma tres.
Este artículo es informativo y no constituye asesoría tributaria. La determinación de tu régimen corresponde a un contador habilitado ante el Servicio de Impuestos Nacionales.
¿Deseas operar con respaldo oficial y en Bolivianos (BOB)?
Accede a la red de recargas y retiros por QR Simple o postula para ganar comisiones del 8% como agente oficial de MobCash en Bolivia.
Carlos Mendoza
Especialista en pasarelas de recaudo digital, inclusión financiera y redes de agentes en Bolivia. Asesora a cajeros autorizados y jugadores en el uso eficiente de QR Simple, billeteras electrónicas y cumplimiento normativo.