Tengo primos en Buenos Aires y una tía en Madrid, así que esta cuenta la hice muchas veces antes de escribirla. Y la conclusión que saqué es incómoda: casi todo el mundo compara mal el costo de una remesa, y por eso paga de más sin darse cuenta.
El costo de una remesa no es la comisión
Cuando mandás plata, hay dos cargos y solo uno es visible.
El visible: la comisión, ese número que te muestran antes de confirmar. Puede ser un monto fijo o un porcentaje.
El invisible: el tipo de cambio que te aplican. El operador no usa el tipo de mercado, usa el suyo, y la diferencia se la queda. Es el margen cambiario, y en la mayoría de los corredores hacia Bolivia pesa más que la comisión.
Una remesa con "comisión cero" y un tipo de cambio 8% peor que el mercado es más cara que una con 3% de comisión y tipo de mercado. Si mirás solo la comisión, elegís mal casi siempre.
Los corredores que importan
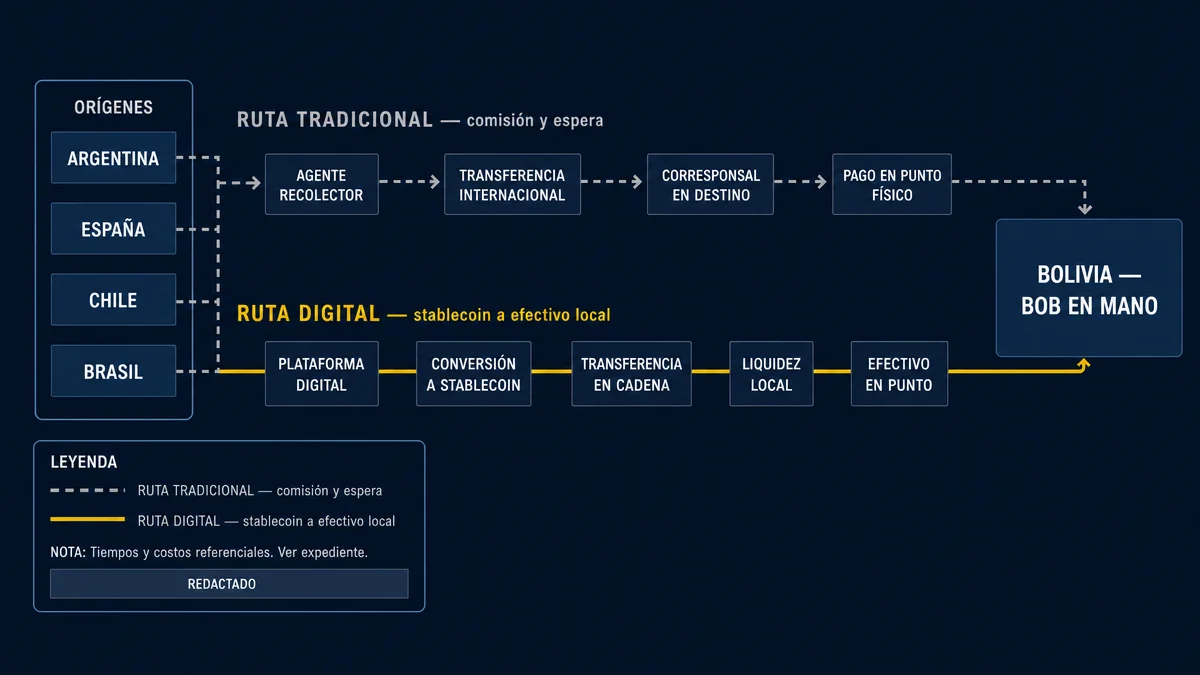
La diáspora boliviana no está distribuida al azar. Los flujos grandes vienen de Argentina, España, Chile y Brasil, y cada uno tiene su particularidad:
- Argentina: el problema no es Bolivia, es el origen. Sacar valor de pesos argentinos tiene sus propias fricciones y su propio mercado paralelo.
- España: el corredor más formalizado, con más competencia entre operadores y por lo tanto mejores tipos.
- Chile: volumen alto, mucha remesa de monto chico y frecuencia mensual, donde la comisión fija pega fuerte.
- Brasil: creció mucho y tiene la ventaja de un sistema de pagos instantáneos del lado de origen.
Las dos rutas, comparadas de verdad
Ruta tradicional. Origen en efectivo o cuenta, operador de remesas, retiro en efectivo en Bolivia. Ventajas: no requiere que el receptor entienda nada de tecnología, la red de puntos de retiro es amplia, y hay recurso formal si algo sale mal. Desventajas: costo total alto por la suma de comisión más margen cambiario, y horarios de atención.
Ruta digital con stablecoin. Origen convierte a USDT, envía a la wallet del receptor, el receptor vende por bolivianos en P2P y retira en efectivo o a su billetera móvil. Ventajas: el costo total suele ser sensiblemente menor porque no hay margen cambiario oculto, funciona 24/7 y no depende de horario bancario. Desventajas: exige que el receptor sepa operar, hay riesgo de contraparte en el P2P, y no hay reversión posible.
Dónde se cae la ruta digital, y cómo la levanto
El punto de quiebre casi nunca está en la parte cripto. Está en el último tramo: el receptor tiene USDT pero necesita bolivianos en la mano, y no tiene cuenta bancaria.
Ahí hay tres salidas:
- P2P vendiendo a alguien que paga por Tigo Money. Funciona bien y no requiere banco.
- P2P vendiendo a alguien que deposita a una cuenta de un familiar. Funciona, pero mete a un tercero en la cadena y eso genera exactamente los problemas de titularidad que conviene evitar.
- Un agente en efectivo. El receptor entrega USDT o saldo y recibe bolivianos físicos en un punto de la ciudad. Es la opción de quien no tiene ni cuenta ni ganas de aprender.
Para gente mayor, para receptores en El Alto o en zonas periurbanas de Santa Cruz de la Sierra, la tercera opción es la única que funciona en la práctica. La segunda es la que más problemas genera y la que más se usa por desconocimiento.
Cómo comparo el costo total en tres pasos
Sin planillas ni fórmulas. Así:
- Anoto cuánto salió del bolsillo del que envía, en su moneda.
- Anoto cuántos bolivianos recibió el que cobra, en efectivo.
- Divido y comparo ese tipo de cambio efectivo contra la referencia del BCB del mismo día.
La diferencia porcentual es el costo total real de la remesa. Todo lo demás —comisiones, promociones, "sin cargo por transferencia"— es ruido.
Hacé este cálculo una vez con la ruta que usás hoy. Es la manera más rápida de descubrir si estás pagando 3% o 12%.
Lo que hay que tener en cuenta con la UIF
Recibir remesas es normal, legítimo y masivo en Bolivia. Lo que puede llamar la atención de un sistema de monitoreo no es que recibas dinero del exterior: es que lo recibas fraccionado en muchos depósitos chicos de personas distintas, o que entre y salga el mismo día. Si sos el receptor, dos recomendaciones simples: recibí en tu propio nombre, y guardá constancia del origen. Con eso resolvés el 95% de las conversaciones futuras.
Mi recomendación honesta
Si mandás menos de lo equivalente a unos cien dólares una vez al mes y el receptor es una persona mayor sin smartphone, la ruta tradicional probablemente siga siendo la más sensata a pesar del costo. La simplicidad tiene un valor real.
Si mandás montos medianos con frecuencia y el receptor puede manejar una app, la ruta digital te va a ahorrar una cantidad de plata que al año se nota mucho. Empezá con un monto chico de prueba, hacé el cálculo de los tres pasos, y recién después mové el volumen.
Este artículo es informativo y no constituye asesoría financiera. Los criptoactivos no son moneda de curso legal en Bolivia y no cuentan con respaldo estatal ni de ASFI.
¿Deseas operar con respaldo oficial y en Bolivianos (BOB)?
Accede a la red de recargas y retiros por QR Simple o postula para ganar comisiones del 8% como agente oficial de MobCash en Bolivia.
Carlos Mendoza
Especialista en pasarelas de recaudo digital, inclusión financiera y redes de agentes en Bolivia. Asesora a cajeros autorizados y jugadores en el uso eficiente de QR Simple, billeteras electrónicas y cumplimiento normativo.