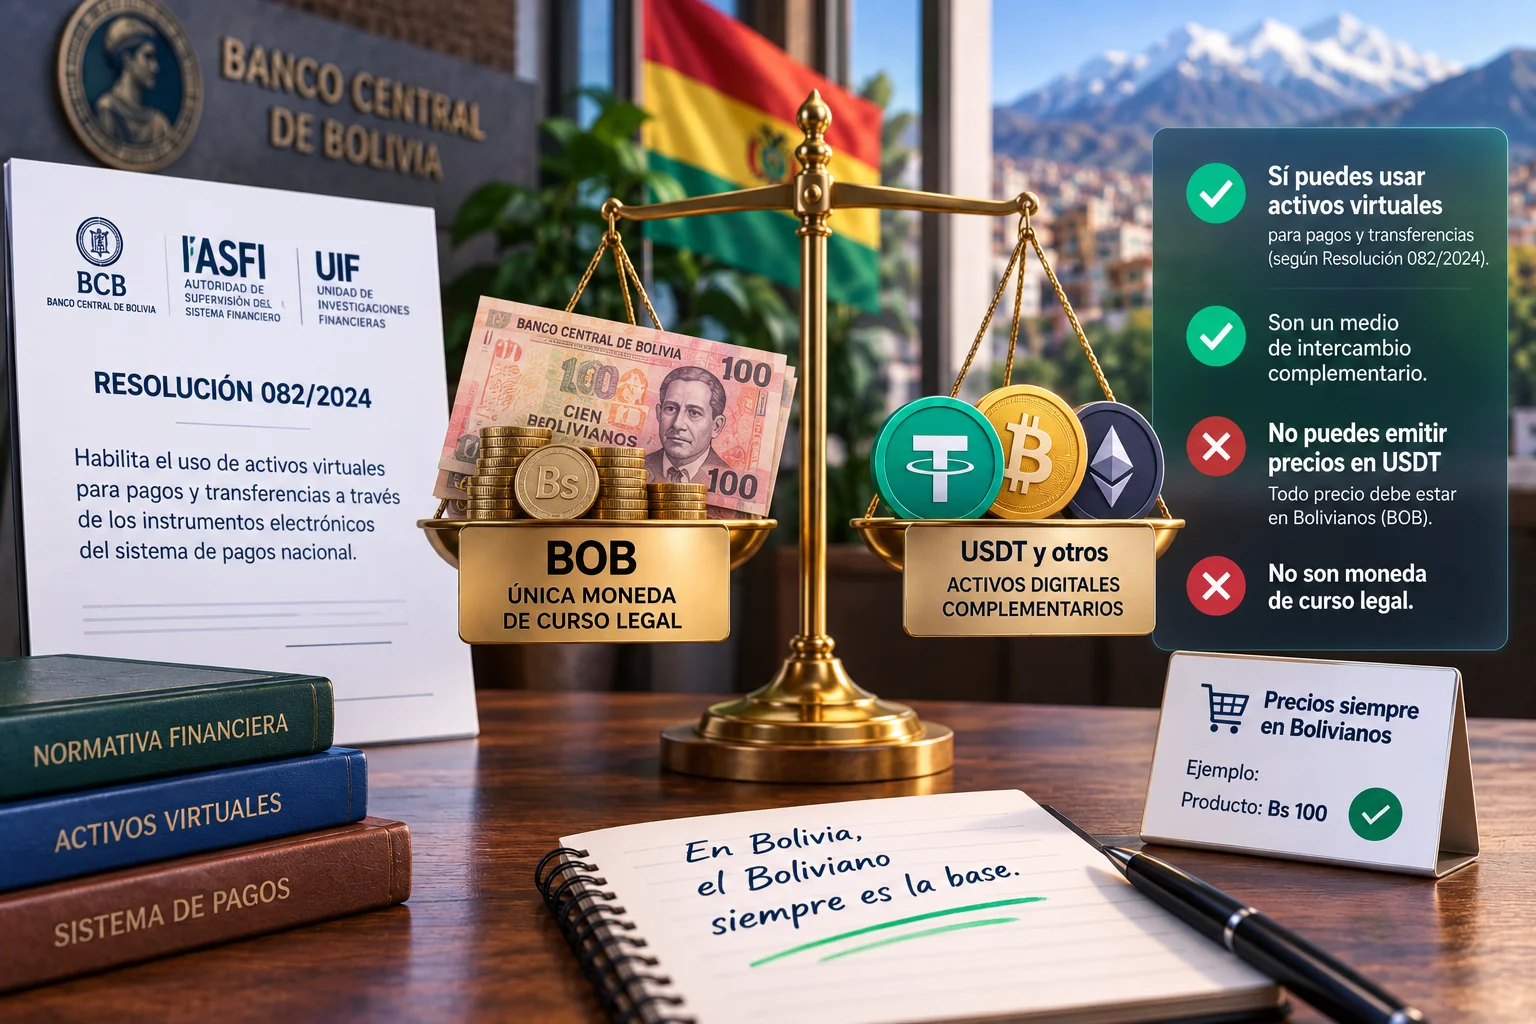
Si todavía crees que tener USDT en tu billetera digital es un acto de rebeldía o un "vacío legal" en Bolivia, te tengo una noticia: las reglas del juego cambiaron definitivamente el 25 de junio de 2024.
Ese día, el Banco Central de Bolivia (BCB) emitió la Resolución de Directorio N° 082/2024, dejando sin efecto la antigua y restrictiva Resolución N° 144/2020 que prohibía el uso de criptoactivos en el sistema financiero nacional.
Aquí tienes el desglose técnico y legal de cómo operar con criptomonedas en Bolivia hoy, sin meterte en problemas.
1. El matiz legal clave: El Boliviano sigue siendo el rey
La Resolución 082/2024, coordinada entre el BCB, la ASFI y la UIF, habilitó el uso de activos virtuales para pagos y transferencias a través de los instrumentos electrónicos del sistema de pagos nacional. Sin embargo, hay una línea roja que muchos ignoran: el Boliviano (BOB) sigue siendo la única moneda de curso legal en el país.
¿Qué significa esto en la práctica? Que no puedes emitir una factura formal o poner un letrero en tu tienda diciendo "Este producto cuesta 100 USDT". Legalmente, el precio debe estar referenciado en Bolivianos. El USDT (o cualquier criptoactivo) funciona como un activo digital o medio de intercambio complementario, pero la liquidación final y la contabilidad del país deben anclarse al BOB.
Si intentas forzar al sistema bancario tradicional a tratar al USDT como divisa extranjera oficial, te vas a topar de nuevo con el típico bloqueo de banca por internet o el rechazo de la transacción por parte de ASOBAN.
2. Cómo registrar legalmente la conversión USDT-BOB (Arbitraje y Ventas)
Si haces trading, arbitraje o simplemente vendes tus USDT por Bolivianos, la trazabilidad es tu mejor escudo. Un juez o un auditor de la UIF no entiende de "confía en mí, bro", entiende de papeles y hashes. Así es como debes blindar cada operación:
El comprobante dual
Toda operación de cambio debe tener dos mitades: la mitad cripto (el hash de la transacción en la blockchain, captura de la pantalla de Binance Pay o tu wallet con el monto y la hora) y la mitad fiat (el comprobante de transferencia bancaria o QR Simple).
La vía de entrada del BOB
Cuando recibes los Bolivianos, hazlo siempre a través de canales trazables. Usa el QR Simple interbancario o transferencias directas desde aplicaciones oficiales como Unimóvil Plus (Banco Unión), Banca Móvil BCP o GanaMóvil (Banco Ganadero). Evita a toda costa los depósitos en efectivo anónimos en ventanilla para montos altos, ya que son la principal bandera roja para la UIF.
Registro del tipo de cambio
En tu control personal (o en tu software contable si eres empresa), registra el tipo de cambio exacto del momento de la transacción. Esto demuestra que no hubo manipulación de valores para evadir impuestos o lavar activos.
3. El radar de la UIF: Cómo evitar que te congelen por "Operación Inusual"
La Unidad de Investigaciones Financieras (UIF) tiene un mandato claro: prevenir el lavado de activos y el financiamiento del terrorismo. No les importa que uses cripto, les importa el origen y destino de los fondos. Aquí es donde la gente comete errores fatales:
Error del "Pitufeo" (Structuring)
Si vendes USDT y recibes 50,000 BOB, no le pidas a 20 personas diferentes que te transfieran 2,500 BOB a tu cuenta para "evitar límites". Para los algoritmos de la UIF y de los bancos, recibir múltiples depósitos de distintos remitentes en un corto periodo es la definición de libro de texto de una operación inusual. Tu cuenta será bloqueada preventivamente y te exigirán justificar cada centavo.
Trazabilidad Controlada (CI)
Si manejas volúmenes considerables, opera a través de plataformas o cajeros autorizados que ya cumplen con las normativas de debida diligencia. Por ejemplo, al operar con MobCash Bolivia, la plataforma exige la verificación de Cédula de Identidad (CI) para transacciones ≥ 500 BOB, cumpliendo con los estándares de la UIF y GAFILAT.
Coherencia con tu perfil bancario: Si tu Banca Móvil BCP dice que eres un estudiante o un comerciante minorista, y de repente mueves 100,000 BOB al mes en concepto de "ventas de activos digitales", el banco te va a pedir la fuente de fondos. Mantén tus volúmenes coherentes con tu actividad económica declarada, o formaliza tu situación como trader/empresa de servicios digitales.
4. La logística segura: De la pantalla a la "plata en mano"
Si tu objetivo es convertir tus USDT en efectivo físico de manera segura, la ruta más inteligente no es quedar con un desconocido en un centro comercial. La estrategia profesional es:
- Venta en canales verificados: Vender tus USDT a través de un canal P2P verificado o una plataforma local regulada (como las opciones que integra MobCash para agentes y usuarios).
- Recepción en BOB por QR: Recibir la contraparte en BOB directamente en tu cuenta de ahorro en bolivianos o billetera móvil (Tigo Money / Yape Bolivia) mediante QR Simple.
- Retiro o liquidación física: Una vez que el dinero está en tu sistema financiero local y trazable, puedes retirarlo en efectivo de un cajero automático o, si el monto es alto, coordinar un retiro a través de un cajero autorizado de confianza que maneje recargas nominales y liquidez física, siempre exigiendo la validación de CI para montos superiores a 500 BOB.
Conclusión: Opera con inteligencia, no con miedo
La Resolución 082/2024 del BCB fue un avance histórico para Bolivia, sacando a las criptomonedas de las sombras y dándoles un marco de operación dentro del sistema de pagos nacional. Pero este nuevo escenario exige responsabilidad.
El Boliviano es tu ancla legal, el QR Simple y las apps bancarias son tus herramientas de trazabilidad, y el respeto a los límites de la UIF es tu póliza de seguro. Si operas con registros claros, evitas el pitufeo y utilizas plataformas que exigen verificación de identidad, puedes mover tus USDT y gestionar tu plata en mano con total tranquilidad.
¿Ya operas con cripto en Bolivia o todavía le tienes miedo a la trazabilidad?
Si quieres una pasarela que entienda esta nueva realidad y te permita mover tus fondos entre USDT y BOB con respaldo local y cero fricción bancaria, revisa cómo funciona el ecosistema de MobCash Bolivia. La tecnología ya está aquí; solo falta que aprendas a usarla a tu favor.
Conocer MobCash BoliviaCarlos Mendoza
Especialista en canales de recaudación física y pasarelas de pago electrónico en Bolivia. Asesora a redes de agentes, comercios y usuarios sobre la adopción del QR Simple interbancario, cumplimiento con la Resolución BCB N° 082/2024 y normativas UIF.